MISC mahu memperbesar perniagaan luar pesisirnya melalui pegangan dalam Yinson. Namun, apabila MISC dijangka menyediakan tiga perempat daripada nilai tunai tawaran untuk memperoleh kepentingan efektif 41.46 peratus, lembaga pengarahnya perlu menjelaskan pulangan, hak membuat keputusan dan risiko yang bakal ditanggung.
KUALA LUMPUR, 19 Nov — MISC Berhad, syarikat tersenarai yang dikawal PETRONAS, bersama Yinson Legacy Sdn Bhd dan Kumpulan Wang Simpanan Pekerja (KWSP) mengemukakan cadangan pada 6 November untuk menswastakan Yinson Holdings Berhad. Konsortium itu menawarkan RM2.50 sesaham bagi baki 55.2 peratus saham Yinson, melibatkan pertimbangan tunai sekitar RM4.03 bilion. MISC dijangka menyediakan RM3.03 bilion, termasuk kira-kira RM2.27 bilion melalui pinjaman bank.
Mengapa pilih Yinson?
Yinson menawarkan laluan untuk MISC memperbesar operasi luar pesisir melalui portfolio kapal pengeluaran, penyimpanan dan pemindahan minyak terapung (FPSO), unit penyimpanan terapung (FSO) dan kontrak jangka panjang. Menurut MISC, kepakaran pelaksanaan projek dan operasi Yinson di beberapa pasaran melengkapi perniagaan luar pesisir kumpulan itu. Dengan membeli kepentingan dalam pengendali sedia ada, MISC boleh memperluas operasinya tanpa perlu membina keseluruhan portfolio kapal dan kontrak dari awal.
Rasional itu menerangkan mengapa Yinson menarik minat MISC. Untuk menilai harga tawaran, pemegang saham perlu tahu berapa banyak tunai yang boleh diagihkan selepas Yinson menanggung kos operasi, membiayai projek baharu dan membayar hutangnya. Yinson dilaporkan mempunyai baki hasil kontrak luar pesisir sekitar AS$19.3 bilion. Berapa banyak daripada hasil itu dijangka sampai kepada MISC dalam tempoh pembayaran pinjamannya?
Untuk rekod, siapa mengawal MISC?
PETRONAS ialah syarikat induk kepada MISC Berhad. Menurut Laporan Tahunan Bersepadu MISC 2025, Petroliam Nasional Berhad (PETRONAS) memegang 51 peratus saham MISC setakat 4 Mac 2026. MISC tersenarai di Bursa Malaysia dan, pada tarikh yang sama, KWSP memegang 15.96 peratus saham MISC. Dalam cadangan ini, KWSP turut menyertai konsortium pembeli melalui anak syarikatnya, Kwasa Layar Sdn Bhd.
MISC menyertai konsortium melalui anak syarikat milik penuhnya, MISC OBU Holdings (L) Pte Ltd. Jika urus niaga selesai, MISC dan Yinson Legacy masing-masing dijangka mempunyai kepentingan efektif sekitar 41.46 peratus dalam Yinson, manakala KWSP sekitar 17.07 peratus. Anggaran pinjaman bank RM2.27 bilion datang daripada rancangan MISC untuk membiayai kira-kira 75 peratus daripada komitmen RM3.03 bilion melalui pinjaman. Pendedahan tawaran tidak menyatakan bahawa PETRONAS akan meminjam atau menjamin pinjaman itu.
Sumbangan tunai MISC perlu dibaca bersama struktur pegangan itu. Yinson Legacy turut membawa masuk saham Yinson yang sudah dipegangnya. Persoalan untuk lembaga pengarah MISC ialah apakah hak yang diperoleh dengan komitmen RM3.03 bilion itu, khususnya dalam meluluskan hutang baharu, perbelanjaan modal dan pengagihan dividen. Jika rakan kongsi berbeza pandangan tentang penggunaan tunai Yinson, bagaimana kebuntuan akan diselesaikan?
MISC dan Yinson pernah ada kaitan dengan Mirzan dan Mokhzani Mahathir
Ketika krisis kewangan Asia pada 1998, MISC membeli aset perkapalan Konsortium Perkapalan Berhad, syarikat yang ketika itu dikawal oleh Mirzan Mahathir, anak sulung Tun Dr Mahathir Mohamad. Menurut laporan The Business Times ketika itu, MISC membayar AS$220 juta secara tunai dan mengambil alih hutang AS$311 juta.
Yinson pula pernah mempunyai Tan Sri Mokhzani Mahathir sebagai pemegang saham substansial melalui Kencana Capital Sdn Bhd, syarikat pelaburan yang 70 peratus dimilikinya. Kencana Capital mula melabur dalam Yinson melalui dua penempatan saham pada 2013 dan muncul sebagai pemegang saham kedua terbesar selepas pengasasnya, Lim Han Weng. Kencana Capital keluar daripada pelaburan itu pada 2016, dan Mokhzani tidak lagi menjadi pemegang saham substansial Yinson.
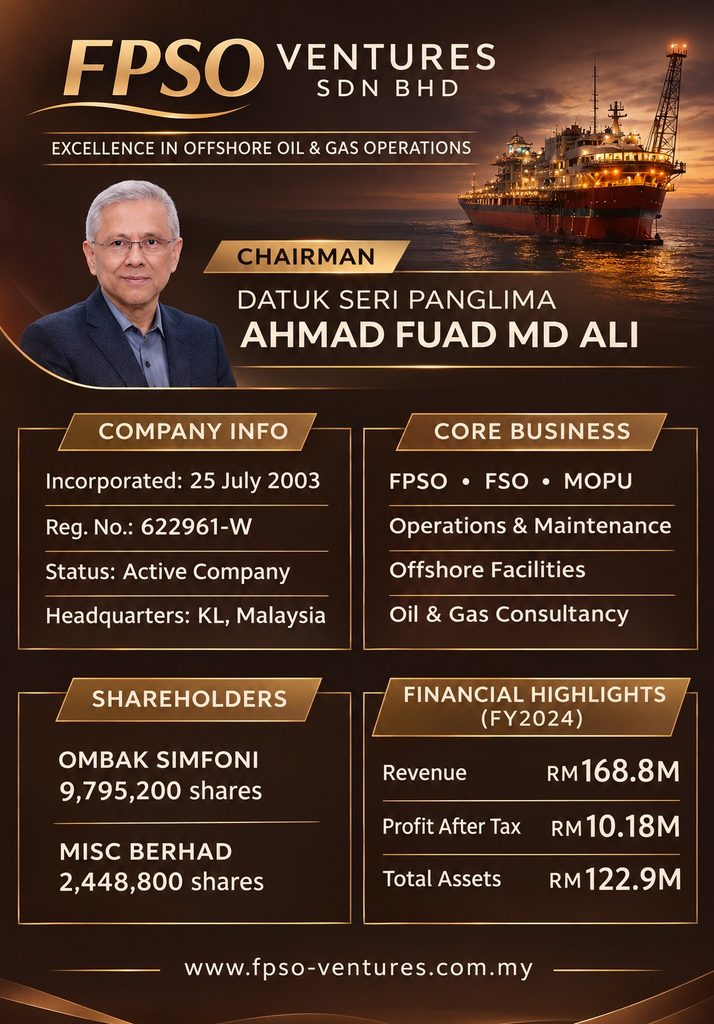
Ahmad Fuad, FPSO Ventures di belakang MISC?
Datuk Seri Panglima Ahmad Fuad Md Ali mempunyai hubungan korporat dengan MISC melalui FPSO Ventures Sdn Bhd. Kementerian Kewangan menyenaraikan beliau sebagai pengerusi eksekutif FPSO Ventures ketika pelantikannya ke badan penasihat khas Menteri Kewangan pada 2023. Beliau turut disenaraikan sebagai ahli Jawatankuasa Penasihat Dasar kepada Perdana Menteri (PMAC).
FPSO Ventures, syarikat bersekutu MISC, memulakan kontrak operasi dan penyelenggaraan pertamanya pada 2005 bagi FPSO Bunga Kertas untuk PETRONAS Carigali.
Dalam isu pengambilalihan IJM Corporation Berhad oleh Sunway Berhad, The Corporate Secret pada 13 April 2026 membangkitkan persoalan Ahmad Fuad bertindak sebagai orang tengah dalam perbincangan awal. Turut dibangkitkan dakwaan bahawa beliau cuba mendapatkan sokongan lembaga pengarah Permodalan Nasional Berhad (PNB) dan Kumpulan Wang Simpanan Pekerja (KWSP) untuk penjualan saham IJM. Dakwaan ini bukan rahsia dan dibincangkan secara terbuka di media. Pengambilalihan IJM itu akhirnya gagal.
Dalam cadangan penswastaan Yinson, KWSP menyertai konsortium bersama MISC dan Yinson Legacy. Pengumuman tawaran tidak menyatakan bahawa Ahmad Fuad atau FPSO Ventures terlibat. MISC wajar menjelaskan sama ada kedua-duanya pernah dirujuk ketika cadangan itu disediakan atau dinilai, dan dalam kapasiti apa.
Dengan komitmen RM3.03 bilion dan anggaran pinjaman bank RM2.27 bilion, pemegang saham MISC patut diberitahu siapa yang memulakan rundingan, siapa yang menilai harga dan risiko tawaran, serta bagaimana sebarang konflik kepentingan dikenal pasti dan diurus sebelum cadangan itu dikemukakan.
Ahli Parlimen Pasir Mas, Ahmad Fadhli Shaari, mempersoalkan saiz pinjaman yang bakal ditanggung MISC. Isu itu perlu dilihat bersama komitmen kewangan Yinson sendiri. CGS International menganggarkan nisbah hutang bersih kepada ekuiti Yinson pada 1.1 kali setakat 31 Julai 2026. Nisbah itu meningkat kepada 3.1 kali dalam pengiraan CGS apabila sekuriti kekal dan saham keutamaan boleh tebus dan boleh tukar dikira sebagai hutang. Jika projek lewat atau kos meningkat, kemampuan Yinson mengagihkan tunai boleh terjejas, sedangkan MISC masih perlu memenuhi jadual pembayaran pinjamannya.
MISC sudah menerangkan mengapa ia mahukan aset dan kontrak Yinson. Yang perlu dijelaskan ialah mengapa pembelian pada harga RM2.50 sesaham ini wajar dibiayai dengan anggaran pinjaman RM2.27 bilion. Pemegang saham MISC perlu tahu berapa pulangan tunai yang disasarkan, bila agihan pertama dijangka diterima dan bagaimana MISC akan membayar pinjamannya jika agihan itu lewat atau lebih rendah daripada unjuran. Jawapan kepada tiga perkara itu menentukan sama ada harga yang dibayar setimpal dengan risiko yang diambil.